قانون تسهیل تکالیف مودیان | راهنمای اجرای ماده 4 و اصلاح مشمولیت
این مقاله بر اساس اطلاعیه سازمان امور مالیاتی کشور به بررسی ضوابط ماده 4 قانون تسهیل تکالیف مودیان میپردازد. فعالان اقتصادی فراخواننشده مجاز به دریافت مالیات بر ارزش افزوده نبوده و تخلف از آن جریمه دو برابری غیرقابل بخشش به همراه دارد. مراحل اصلاح مشمولیت ارزش افزوده در سامانه my.tax.gov.ir به طور کامل تشریح شده است.
قانون تسهیل تکالیف مودیان | راهنمای اجرای ماده 4 و ویرایش مشمولیت ارزش افزوده
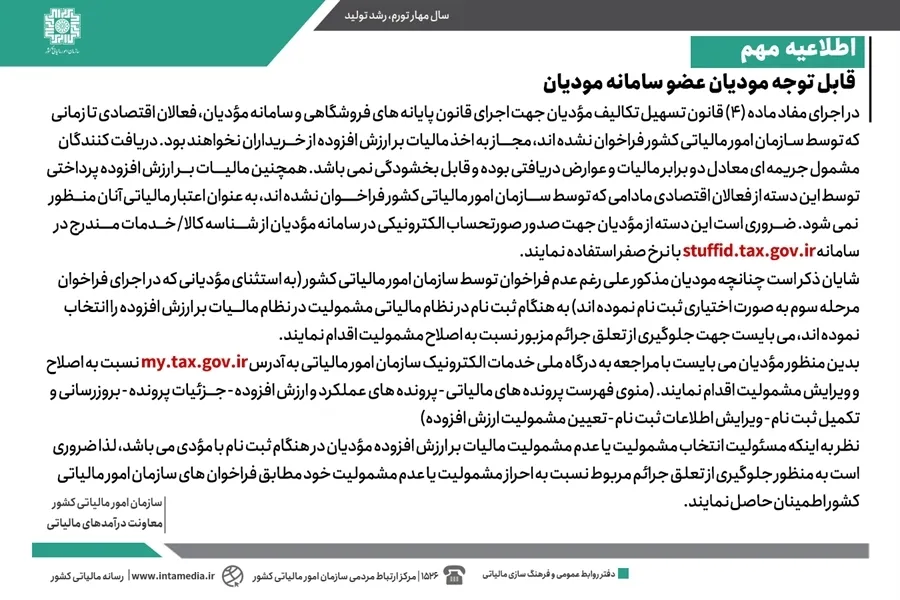
قانون تسهیل تکالیف مودیان تکالیف و چارچوبهای مشخصی را جهت اجرای قانون پایانههای فروشگاهی و سامانه مودیان تبیین نموده است که عدم توجه به ضوابط اجرایی آن و دریافت غیرقانونی مالیات بر ارزش افزوده بدون داشتن فراخوان رسمی، مودیان فاقد صلاحیت را با جریمههای سنگین و غیرقابل بخشودگی مواجه خواهد کرد.
- ممنوعیت کامل اخذ مالیات بر ارزش افزوده توسط فعالان اقتصادی فاقد فراخوان رسمی.
- جریمه غیرقابل بخشودگی معادل دو برابر مالیات و عوارض دریافتی غیرمجاز.
- عدم پذیرش مالیات پرداختی به عنوان اعتبار مالیاتی برای مودیان فراخواننشده.
- الزام به صدور صورتحساب الکترونیکی با استفاده از شناسه کالا و خدمات با نرخ صفر.
- امکان ویرایش و اصلاح وضعیت مشمولیت از طریق درگاه ملی خدمات الکترونیک مالیاتی.
ضوابط اخذ مالیات بر ارزش افزوده در قانون تسهیل تکالیف مودیان
طبق ماده 4 قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانههای فروشگاهی و سامانه مودیان، فعالان اقتصادی که هنوز فراخوان نشدهاند، حق دریافت مالیات بر ارزش افزوده را ندارند. در صورتی که مودیان فراخواننشده اقدام به اخذ این مالیات کنند، ملزم به پرداخت جریمه معادل دو برابر ارزش دریافتی خواهند بود که طبق قانون غیرقابل بخشودگی است.
علاوه بر این، مالیات بر ارزش افزوده پرداختی توسط این فعالان به عنوان اعتبار مالیاتی منظور نمیشود. این دسته از مودیان موظفند جهت صدور صورتحساب الکترونیکی در سامانه مودیان، از شناسههای کالا و خدمات با نرخ صفر استفاده نمایند که این شناسهها در سامانه stuffid.tax.gov.ir درج شده است.
جزئیات جرایم و اعتبارهای مالیاتی مودیان فراخواننشده
قوانین صریح سازمان امور مالیاتی کشور برای متخلفان و اشخاصی که خارج از چارچوب فراخوان اقدام به دریافت مالیات بر ارزش افزوده میکنند، جرایم مالی سختی در نظر گرفته است. در جدول زیر خلاصه این تکالیف و پیامدهای عدم رعایت آنها آورده شده است:
| وضعیت مودی | حکم قانونی اخذ ارزش افزوده | جریمه و وضعیت اعتبار مالیاتی |
|---|---|---|
| مودیان فاقد فراخوان رسمی | عدم مجاز بودن به اخذ مالیات از خریداران | جریمه غیرقابل بخشش 2 برابر مالیات دریافتی + عدم پذیرش اعتبار مالیاتی |
| نحوه صدور صورتحساب الکترونیکی | استفاده از شناسه کالا/خدمات در سامانه stuffid | ثبت با نرخ صفر در سامانه مودیان |
دستورالعمل ویرایش مشمولیت ارزش افزوده در درگاه ملی خدمات الکترونیک
برخی از مودیان علیرغم عدم فراخوان (به جز ثبتنامکنندگان اختیاری مرحله سوم فراخوان)، در زمان ثبتنام نظام مالیاتی گزینه مشمولیت را انتخاب کردهاند. این مودیان باید جهت پیشگیری از تعلق جرایم مذکور، وضعیت مشمولیت خود را اصلاح نمایند. مسئولیت نهایی این انتخاب بر عهده خود مودی است و باید با مراجعه به درگاه my.tax.gov.ir آن را ویرایش کنند.
مراحل گامبهگام اصلاح مشمولیت در سامانه مودیان
- ورود به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی به نشانی my.tax.gov.ir.
- مراجعه به منوی فهرست پروندههای مالیاتی.
- انتخاب بخش پروندههای عملکرد و ارزش افزوده و ورود به جزئیات پرونده مورد نظر.
- کلیک روی گزینه بروزرسانی و تکمیل ثبتنام و سپس انتخاب ویرایش اطلاعات ثبتنام.
- ورود به بخش تعیین مشمولیت ارزش افزوده و انجام اصلاحات لازم متناسب با وضعیت فراخوانها.
1. جریمه اخذ مالیات بر ارزش افزوده توسط مودیان غیرمشمول چقدر است؟
جریمه معادل دو برابر مالیات و عوارض ارزش افزوده دریافتی است و این جریمه به هیچ عنوان قابل بخشودگی نخواهد بود.
2. مودیان فراخواننشده چگونه باید در سامانه مودیان صورتحساب صادر کنند؟
این مودیان باید با مراجعه به سامانه stuffid.tax.gov.ir از شناسه کالا و خدمات مربوطه با نرخ صفر استفاده کنند.
3. آدرس سامانه جهت ویرایش مشمولیت ارزش افزوده چیست؟
مودیان باید به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی کشور به آدرس my.tax.gov.ir مراجعه نمایند.
جمعبندی: رعایت ضوابط قانون تسهیل تکالیف مودیان برای جلوگیری از جرایم مالیاتی سنگین ضرورت دارد. مودیان فاقد فراخوان رسمی نباید مالیات ارزش افزوده از خریداران دریافت کنند و در صورت خطا در انتخاب مشمولیت در زمان ثبتنام، باید فوراً از طریق درگاه ملی خدمات الکترونیک نسبت به اصلاح پرونده خود اقدام نمایند تا مشمول جرایم غیرقابل بخشش نشوند.